

A Nova Lei de Seguros tornou mais explícitas as responsabilidades dos participantes da contratação e trouxe mudanças que já precisam ser incorporadas à rotina das corretoras. Entre os principais cuidados estão a comunicação tempestiva com o cliente, o registro das orientações prestadas, a confirmação do início da cobertura e o acompanhamento dos novos prazos estabelecidos para seguradoras e corretores.
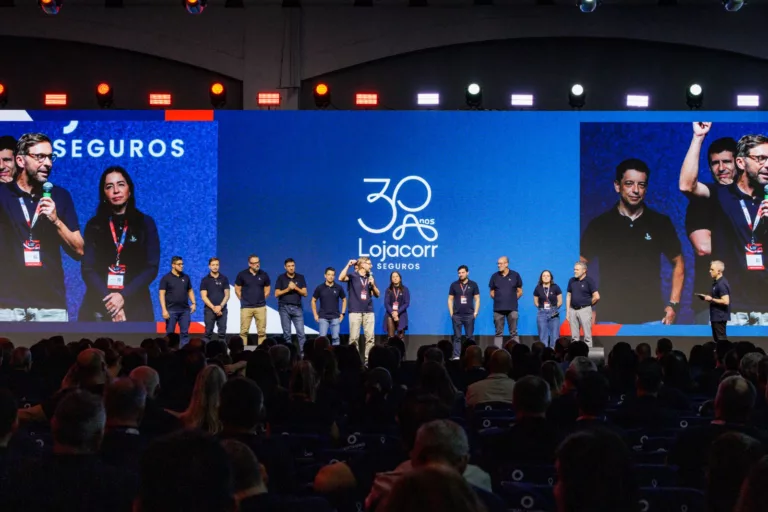
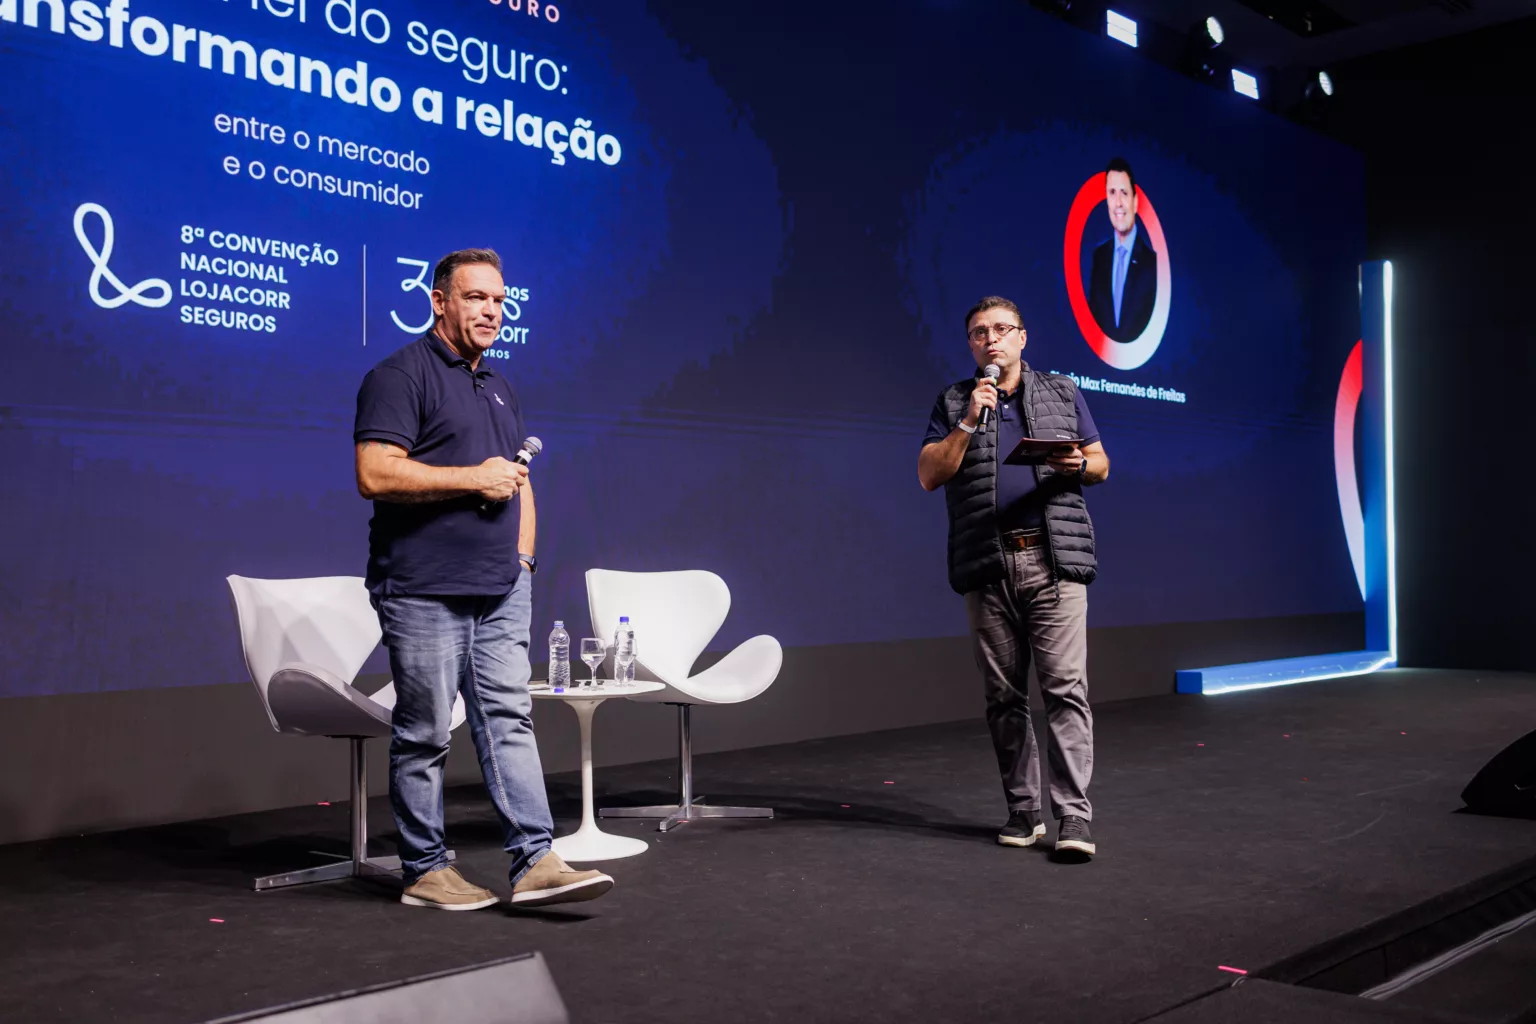
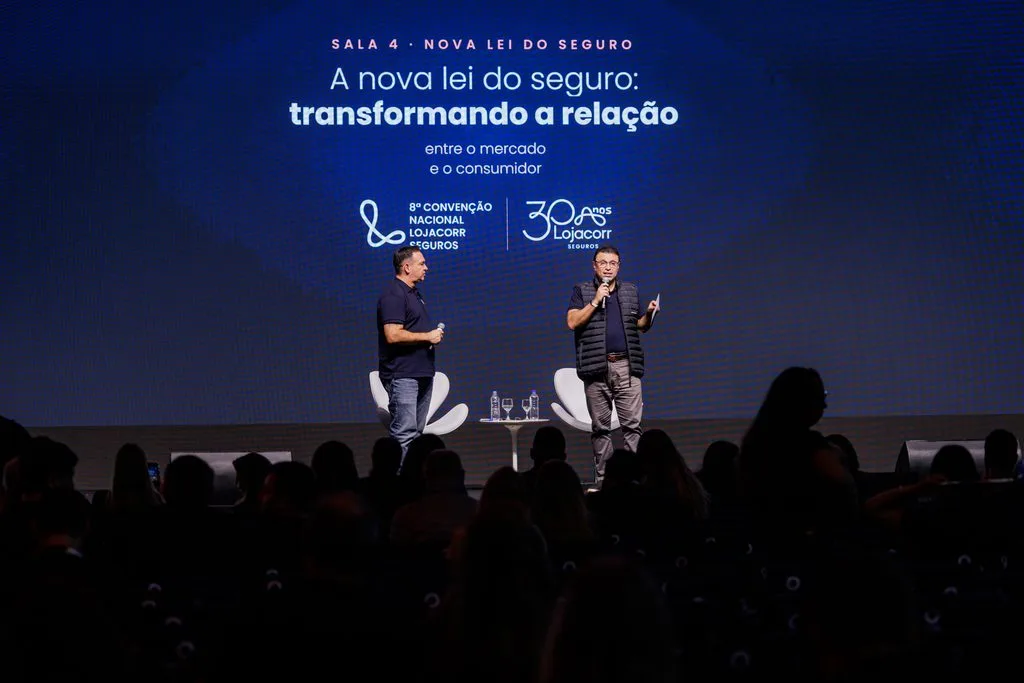
Os efeitos práticos da Lei nº 15.040/2024 foram abordados pelo advogado Robson Silveira durante a 8ª Convenção Nacional Lojacorr Seguros, realizada nos dias 15 e 16 de outubro, em Pinhais, na Região Metropolitana de Curitiba. A apresentação foi conduzida em conjunto com Stenio Max Fernandes de Freitas, corretor de seguros, dirigente sindical e gestor da Unidade Lojacorr no Rio Grande do Norte.
De acordo com Robson, a nova legislação não criou a responsabilidade do corretor, que já era reconhecida nas decisões judiciais, mas estabeleceu de maneira mais objetiva algumas de suas obrigações.
“A lei não criou a responsabilidade do corretor. Ela tornou essa responsabilidade mais explícita. Antes, ela era tratada de forma jurisprudencial pelos tribunais. Agora, temos na própria lei marcos mais objetivos para a sua caracterização”, explicou.
Um dos principais exemplos está no artigo 39, segundo o qual o corretor é responsável pela entrega efetiva, ao destinatário, de documentos e informações que lhe forem confiados, no prazo máximo de cinco dias úteis. A própria lei determina, porém, que a comunicação deve ocorrer em prazo hábil quando houver risco iminente de perda de um direito.
Na prática, isso significa que os cinco dias úteis não devem ser entendidos como um prazo de espera ou de conforto. Em situações como a recusa de uma proposta, a suspensão de uma cobertura ou qualquer comunicação que possa afetar imediatamente a proteção do cliente, a informação precisa ser transmitida com rapidez.
“Se você esperar o prazo máximo e, nesse intervalo, ocorrer um sinistro, a responsabilidade da corretora poderá ser questionada. Em uma recusa de proposta ou em uma notificação de suspensão da garantia, a comunicação precisa ser muito dinâmica”, alertou Robson.
Registro passa a ser parte essencial da orientação
Outro ponto enfatizado foi a necessidade de documentar as informações transmitidas ao cliente. Para o advogado, entregar a apólice não é suficiente para demonstrar que o dever de orientação foi cumprido.
O corretor deve explicar, de acordo com as características de cada contratação, aspectos como coberturas, exclusões, carências, franquias, limites de indenização e condições para o início da vigência. Também é importante manter evidências de que essas orientações foram efetivamente prestadas.
“O registro é talvez a ferramenta mais eficaz para a proteção jurídica do corretor. É preciso registrar que a apólice foi enviada e que os principais riscos e condições foram informados. Sem isso, o corretor pode até ter cumprido seu dever, mas terá dificuldade para provar que cumpriu”, afirmou.
Segundo o especialista, documentar orientações sensíveis protege simultaneamente o cliente, o corretor e a própria carteira da corretora. E-mails, sistemas de gestão, mensagens registradas e outros meios que permitam comprovar o conteúdo e a data da comunicação ganham ainda mais relevância nesse cenário.
Proposta enviada não significa cobertura confirmada
A palestra também chamou atenção para a cobertura provisória. Com a nova lei, essa cobertura é uma possibilidade oferecida pela seguradora, e não uma consequência automática da transmissão da proposta.
Durante muitos anos, consolidou-se no mercado o entendimento de que, após o envio da proposta, o risco estaria coberto até uma eventual recusa da companhia. Robson explicou que essa interpretação não pode mais ser adotada de maneira generalizada.
“Algumas seguradoras concedem cobertura provisória e outras não. Aquela ideia linear de que a proposta foi transmitida e o seguro está contratado até que exista uma recusa formal não existe mais”, ressaltou.
Por isso, o corretor deve verificar a política adotada por cada companhia, confirmar a partir de qual data e horário existe cobertura, quais são os limites e se a garantia depende do pagamento do prêmio. A atenção deve ser ainda maior nas renovações com troca de seguradora, quando pode haver um intervalo sem proteção.
Em vez de assegurar imediatamente ao cliente que o seguro já está valendo, a recomendação é informar que a proposta se encontra em análise e que a cobertura será confirmada após a aceitação ou manifestação expressa da seguradora.
Questionário de risco ganha protagonismo
O questionário de avaliação de risco também passou a ocupar posição central na contratação. A lei determina que o proponente forneça as informações solicitadas pela seguradora para a análise e a precificação do risco.
Ao mesmo tempo, cabe à companhia formular as perguntas necessárias para conhecer o risco que pretende assumir. Segundo Robson, uma informação que não tenha sido solicitada dificilmente poderá fundamentar, posteriormente, a negativa de uma indenização.
“O questionário virou o grande protagonista. A seguradora precisa perguntar o que deseja saber. Isso deverá levar o mercado a desenvolver propostas e questionários cada vez mais alinhados às políticas de aceitação de cada companhia”, avaliou.
A legislação diferencia ainda a omissão intencional daquela decorrente de erro ou falha. Havendo dolo, pode ocorrer a perda da garantia. Quando a omissão for culposa, sem intenção de prejudicar, a consequência poderá ser a redução proporcional da cobertura ou a cobrança da diferença do prêmio, conforme as condições do risco.
Prazos também aumentam a responsabilidade das seguradoras
A Nova Lei de Seguros estabeleceu prazos mais objetivos para as companhias. Após receber uma proposta, a seguradora tem até 25 dias para comunicar uma eventual recusa de forma justificada. Caso solicite esclarecimentos ou exames, o prazo começa novamente após o atendimento da solicitação.
Na regulação do sinistro, a seguradora tem, em regra, até 30 dias para se manifestar sobre a existência de cobertura. Se não apresentar a recusa dentro desse prazo, poderá perder o direito de negar a indenização. Reconhecida a cobertura, há outro prazo de até 30 dias para o pagamento.
O atraso no pagamento passa a gerar multa de 2%, além de correção monetária, juros legais e eventual responsabilidade por perdas e danos.
“Temos uma mudança de paradigma. A lei criou responsabilidades mais claras tanto para a seguradora quanto para o corretor”, destacou Robson.
Inadimplência não provoca cancelamento imediato
Outro tema abordado foi o atraso no pagamento das parcelas. A falta de pagamento da parcela única ou da primeira parcela pode provocar a resolução do contrato. Nas parcelas seguintes, porém, o cancelamento não é imediato.
A seguradora deve notificar o segurado e conceder prazo não inferior a 15 dias para a regularização. Caso o pagamento não seja realizado, a garantia poderá ser suspensa. A resolução do contrato, como regra, não poderá ocorrer em prazo inferior a 30 dias após a suspensão, observadas as condições legais de notificação.
Para o corretor, o ponto de atenção está novamente na rapidez da comunicação. Se a notificação for encaminhada por intermédio da corretora, o cliente precisa ser avisado imediatamente sobre o risco de ficar sem cobertura.
Nos seguros coletivos, Robson recomendou uma aproximação maior com os estipulantes, que possuem obrigações próprias perante segurados e seguradoras. Orientações sobre inadimplência, pagamentos e deveres contratuais devem ser transmitidas e registradas formalmente.
Renovação automática exige atenção aos 30 dias
Nos contratos que preveem renovação automática, a seguradora deve comunicar, com até 30 dias de antecedência do término, sua decisão de não renovar ou as mudanças que pretende aplicar. Se permanecer omissa, o contrato será renovado automaticamente.
A regra pode ter efeitos relevantes em carteiras com alta sinistralidade ou em situações nas quais a companhia pretenda alterar condições, restringir garantias ou deixar de aceitar o risco.
Para Stenio Max, as mudanças reforçam a importância de acompanhar prazos, recusas e notificações recebidas das companhias, especialmente porque parte dos documentos utilizados pelo mercado ainda não está totalmente adaptada à nova legislação.
Robson observou que a aplicação da lei continuará sendo construída à medida que casos concretos forem analisados pelo Judiciário. Enquanto esse entendimento não estiver consolidado, a recomendação é adotar uma postura preventiva.
Conhecer as regras, acompanhar as comunicações das seguradoras, orientar corretamente o cliente e manter registros de todo o processo passam, portanto, a ser elementos fundamentais da venda consultiva. Mais do que intermediar a contratação, o corretor precisa demonstrar que acompanhou o cliente desde a análise do risco até o pós-venda.