

O preço de uma apólice não revela, sozinho, a proteção que ela oferece. No Seguro Auto, a diferença entre duas propostas pode estar no limite de cobertura para danos a terceiros, nas condições de assistência, na disponibilidade de carro reserva ou em serviços que ajudam o segurado a manter sua rotina. Demonstrar essas diferenças e relacioná-las às necessidades de cada cliente exige uma atuação consultiva do corretor, apoiada em conhecimento técnico, escuta e proximidade durante toda a vigência do contrato.
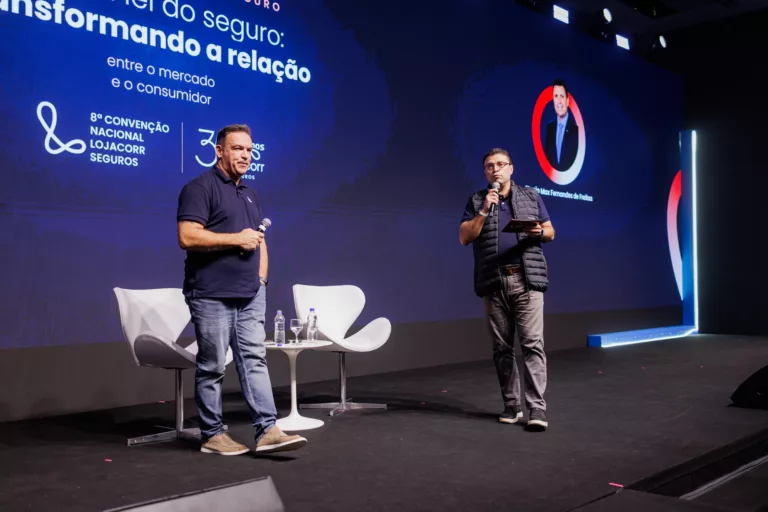
Esse foi o eixo do painel “Estratégias para mudar a percepção do cliente e provar que o Seguro Auto vai muito além do preço”, realizado durante a 8ª Convenção Nacional da Lojacorr Seguros, nos dias 15 e 16 de outubro, no Expotrade Convention Center, em Pinhais (PR). Com mediação do diretor Norte e Nordeste da Lojacorr Seguros, Hamilton Sobrinho, o debate contou com contribuições de Keila Farias, superintendente de Produtos Auto da Tokio Marine; Ana Luiza Assef Dal Pian, superintendente de Produto Automóvel do Grupo HDI; e Fábio Morita, vice-presidente de Automóvel da Allianz.
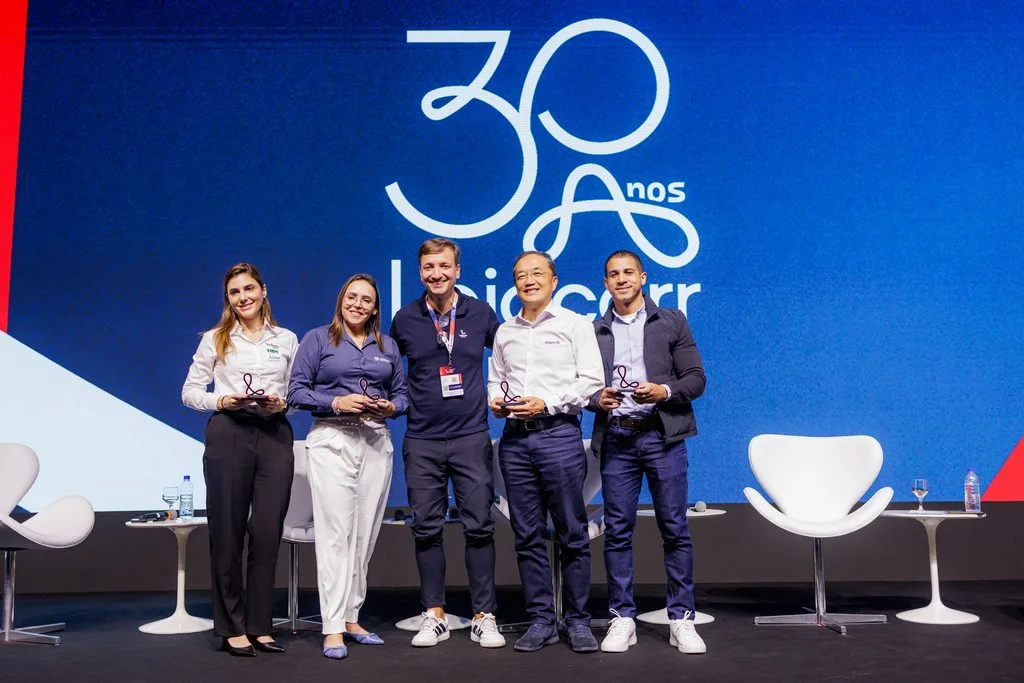
Na abertura, Hamilton questionou até que ponto a automação das cotações tem sido acompanhada de uma análise individual das necessidades do segurado. Ferramentas que agilizam a operação são importantes para a produtividade das corretoras, mas a padronização das propostas pode deixar de fora diferenças relevantes entre os clientes, como a frequência das viagens, a dependência do veículo para trabalhar e a existência de outro automóvel na família.
Nesse contexto, oferecer uma assistência com maior alcance ou ampliar o período de carro reserva precisa fazer sentido para quem contrata. O desafio está em transformar as informações sobre o cliente em uma recomendação de proteção que ele consiga compreender e avaliar.
Da comparação de preços à compreensão do valor
Para Fábio Morita, uma das dificuldades da comercialização está na própria natureza do seguro: enquanto um produto físico pode ser examinado antes da compra, a proteção envolve uma entrega que será percebida ao longo do relacionamento e, especialmente, quando houver necessidade de atendimento.
“Seguro, na verdade, a gente está vendendo duas coisas: conveniência e confiança”, afirmou.
O executivo defendeu que a conversa comece pelo entendimento do perfil do cliente e das coberturas de que ele precisa. A comparação de preços passa, então, a considerar propostas adequadas àquela realidade, com explicações sobre o que está incluído em cada alternativa.
Morita também chamou a atenção para benefícios que podem passar despercebidos, como serviços de assistência residencial previstos em determinados produtos. O conhecimento cotidiano dos profissionais sobre essas facilidades não significa que o segurado saiba que elas existem ou como utilizá-las, o que reforça a importância de uma comunicação clara.
Ana Luiza acrescentou que a necessidade de uma proteção mais ampla não está restrita aos proprietários de veículos de maior valor. A escolha depende também da exposição ao risco, da capacidade de absorver uma perda e do impacto que a indisponibilidade do automóvel pode causar.
Entender se o cliente depende do carro para trabalhar, levar os filhos à escola ou cumprir outros compromissos ajuda a dimensionar a importância do carro reserva e do número de diárias contratado. Da mesma forma, discutir as consequências financeiras de um acidente com terceiros permite explicar por que o limite dessa cobertura merece atenção.
A abordagem aproxima o seguro de situações concretas. Em vez de apresentar apenas uma relação de coberturas e valores, o corretor pode mostrar como cada escolha interfere na continuidade da rotina e na preservação dos recursos do segurado.
Proteção de entrada abre espaço para novos clientes
A personalização também envolve reconhecer quando uma solução mais enxuta pode representar o primeiro passo para quem ainda não tem seguro. Keila Farias destacou que ampliar o acesso exige apresentar alternativas compatíveis com diferentes necessidades e possibilidades financeiras, além de simplificar a linguagem utilizada na oferta.
“O painel dedicado ao segmento apresentou iniciativas para ampliar o acesso à proteção veicular, especialmente por meio de seguros de entrada e coberturas mais acessíveis. A proposta é alcançar consumidores que ainda não possuem seguro de automóvel e demonstrar que existem opções de proteção adequadas a diferentes perfis, criando novas oportunidades de negócios para corretores de todos os portes”, afirmou.
Durante o debate, foram discutidas possibilidades como a contratação de proteção para danos a terceiros e de produtos com coberturas mais delimitadas. Para alcançar esse público, os participantes ressaltaram a necessidade de explicar com clareza tanto os benefícios quanto os limites de cada opção.
Morita destacou a relevância da responsabilidade civil como uma porta de entrada para a inclusão no mercado de seguros. Mesmo quando o consumidor tem dificuldade para contratar uma proteção mais abrangente para o próprio veículo, os prejuízos decorrentes de um acidente com terceiros podem comprometer sua situação financeira.
Keila observou, ainda, que a personalização não pode se apoiar apenas na renda ou no valor do automóvel. Um cliente com vários veículos pode ter uma necessidade de carro reserva diferente daquela de uma família que depende de um único carro. Identificar essas particularidades ajuda a construir propostas coerentes com o uso e com as prioridades de cada segurado.
Tecnologia precisa apoiar o conhecimento do cliente
O painel também discutiu o uso de multicálculos, inteligência artificial e sistemas de gestão do relacionamento com o cliente. Embora essas ferramentas tragam agilidade, sua contribuição para uma venda consultiva depende da qualidade das informações disponíveis e da finalidade com que são utilizadas.
Hamilton ressaltou a importância de registrar o histórico e as características dos segurados em sistemas de CRM, criando condições para acompanhar mudanças de necessidades e identificar oportunidades de proteção. “Memória não é estratégia”, afirmou.
Keila defendeu a escuta ativa inclusive nos canais digitais. Perguntas bem direcionadas, mensagens personalizadas e atenção às particularidades de cada atendimento podem ajudar a conhecer o cliente mesmo quando a interação ocorre por chat ou aplicativo.
A executiva também incentivou o acompanhamento das coberturas durante a vigência da apólice, permitindo avaliar ajustes e apresentar novas possibilidades conforme a realidade do segurado se modifica.
Relacionamento durante toda a jornada
Manter contato apenas na renovação pode reforçar a percepção do seguro como uma cobrança anual. Ana Luiza destacou que o corretor tem a oportunidade de tornar os benefícios mais visíveis ao longo da jornada, explicando serviços disponíveis e orientando o cliente sobre as soluções contratadas.
Entre os exemplos discutidos estiveram assistência residencial, reparos, proteção para vidros e alternativas de mobilidade. A disponibilidade e as condições desses serviços variam conforme o produto, o que torna o domínio das particularidades de cada apólice parte importante do atendimento.
“Durante o painel, reforcei a importância da personalização dos serviços de seguros, a valorização das soluções oferecidas aos clientes e de uma atuação mais consultiva dos corretores, com maior proximidade e presença ao longo da jornada do segurado, contribuindo para o fortalecimento do relacionamento e a geração de novas vendas”, afirmou Ana Luiza.
Ao encerrar o debate, Hamilton destacou o espaço para o profissional se consolidar como o “corretor da família”, acompanhando diferentes necessidades de proteção. O Seguro Auto, nesse cenário, permanece como uma importante porta de entrada para a construção de um relacionamento mais amplo.
Realizada em celebração aos 30 anos da Lojacorr Seguros, a convenção também evidenciou a evolução da rede, cuja proposta inicial de ampliar o acesso dos corretores às seguradoras passou a incorporar tecnologia, suporte operacional, capacitação, assessoria jurídica e apoio comercial, preservando a autonomia das corretoras parceiras.