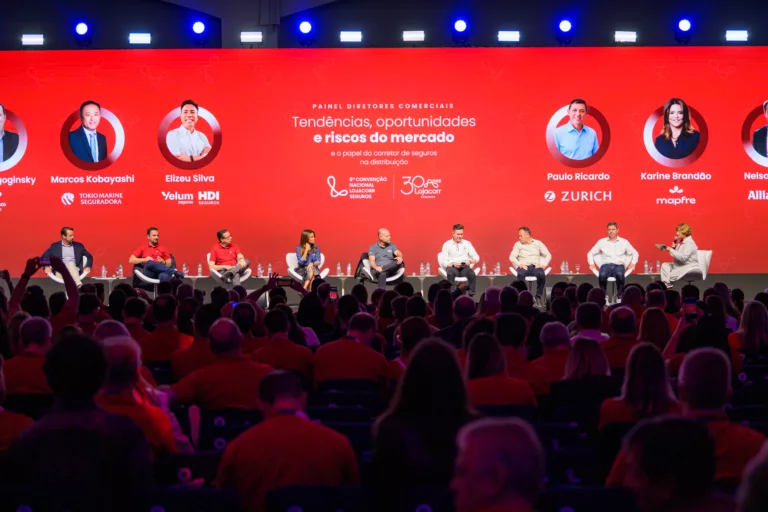


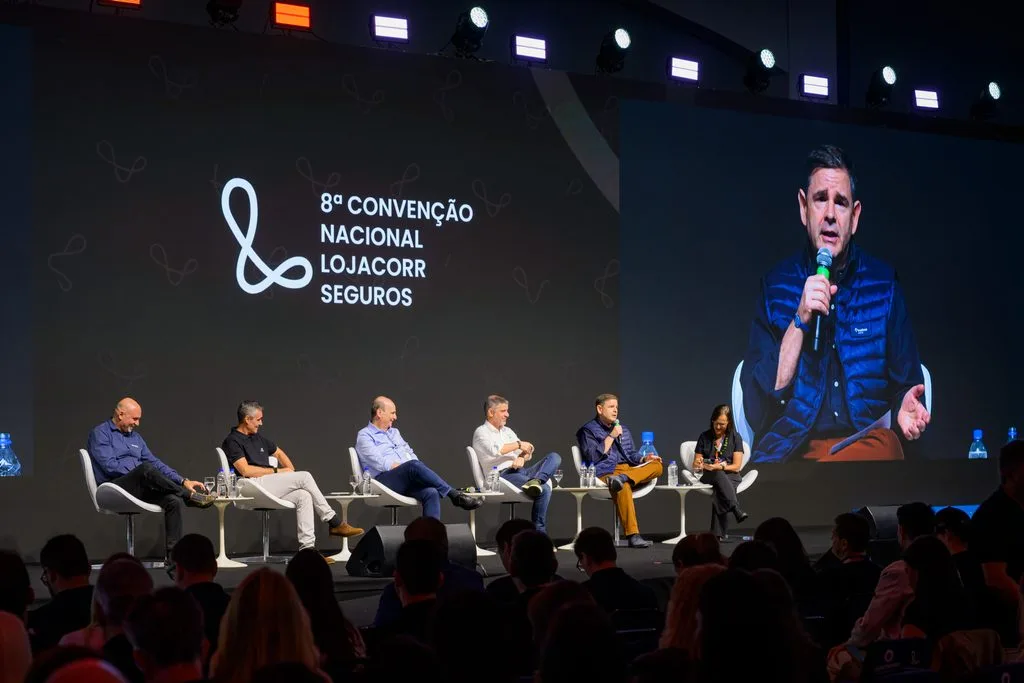
A evolução da prateleira de produtos precisa ser acompanhada de uma mudança na forma de conhecer o cliente, apresentar soluções e prevenir riscos. Essa foi uma das principais reflexões do Painel das Seguradoras do segundo dia da 8ª Convenção Nacional Lojacorr Seguros, que reuniu lideranças de cinco companhias para discutir inovação, distribuição e vendas, em um cenário de transformações tecnológicas e novas demandas de proteção.
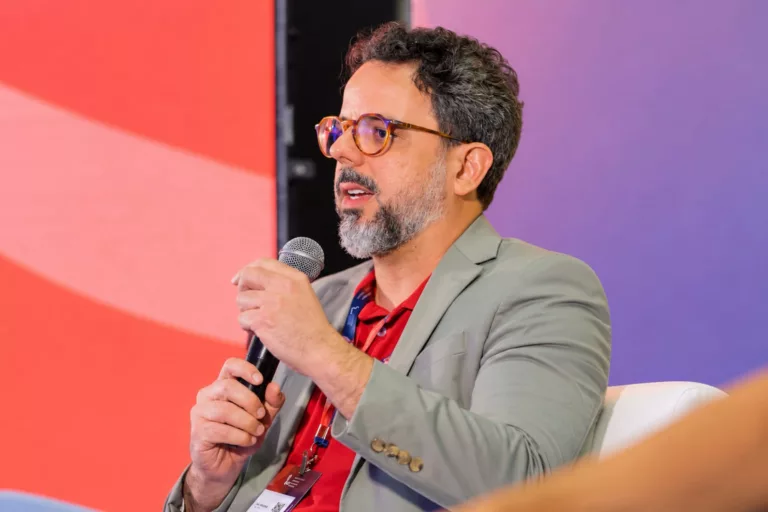
Com mediação da jornalista Denise Bueno, participaram do encontro Ney Dias, CEO da Bradseg Participações; Eduardo Dal Ri, presidente do Grupo HDI; Edson Franco, presidente da Zurich; Nelson Alves, COO da Mapfre; e Marcelo Goldman, vice-presidente comercial e de produtos massificados da Tokio Marine.
Na abertura, Denise colocou em discussão a necessidade de aproximar as mudanças do mercado da realidade das corretoras. “Como transformar todas essas mudanças em oportunidades reais de negócios para o corretor e para as seguradoras?”, questionou. A provocação orientou um debate sobre o uso da inteligência artificial, a ampliação da oferta de seguros e o apoio necessário para que corretores de diferentes portes desenvolvam novos negócios.
Da preocupação com o clima à contratação de proteção
Os riscos climáticos abriram o painel, com uma reflexão sobre a distância entre a crescente exposição do tema e a contratação de seguros. Ney Dias destacou que a maior circulação de informações sobre eventos severos ainda não se traduz, na mesma proporção, em procura por proteção residencial e empresarial.
Segundo o executivo, houve uma evolução na oferta e na capacidade de avaliar riscos, inclusive com maior precisão geográfica, mas a contratação de determinadas coberturas permanece limitada. Como exemplo, afirmou que apenas 3% das contratações de seguro residencial contemplam cobertura de alagamento.
Para Ney, reduzir essa lacuna exige um trabalho conjunto de seguradoras e corretores, com informação, capacitação e abordagens que ajudem o consumidor a compreender sua exposição. O executivo citou iniciativas da Bradesco que aproximam especialistas em meteorologia dos corretores e geram conteúdos para apoiar as conversas com os clientes.
Nesse processo, defendeu que o corretor atue como consultor de riscos, compreendendo o contexto da família e dos negócios para apresentar uma proteção adequada, além de responder a uma demanda pontual de contratação.
Eduardo Dal Ri chamou a atenção para os impactos de eventos menores e recorrentes, que também geram perdas expressivas. Na sua avaliação, essas ocorrências reforçam a responsabilidade do mercado de seguros de ampliar a oferta e conversar com quem ainda não está protegido.
Prevenção amplia o papel das seguradoras
Edson Franco destacou que a atuação do mercado precisa incorporar cada vez mais a prevenção e a mitigação dos riscos, além da indenização. “Nós temos que mudar um pouco também a nossa cabeça da indenização para a prevenção”, afirmou.
O presidente da Zurich apresentou a atuação da companhia em resiliência climática, com ferramentas e serviços que avaliam a exposição das empresas a diferentes cenários futuros e orientam medidas para reduzir danos. Segundo ele, esses serviços também podem ser contratados por empresas que não possuem uma apólice da seguradora.
Para Franco, ampliar a proteção securitária representa uma missão que envolve seguradoras, corretores e estruturas de apoio como a Lojacorr Seguros. O executivo ressaltou que o seguro protege pessoas, famílias e negócios, com uma contribuição social que ultrapassa os resultados financeiros da atividade.
Uma prateleira ampla exige conhecimento do cliente
Ao discutir como transformar o portfólio das companhias em vendas, Nelson Alves afirmou que a oportunidade depende de conhecer melhor a realidade de cada cliente. Saber se ele tem família, patrimônio, pessoas que dependem de sua renda ou uma empresa em expansão permite identificar necessidades e personalizar a oferta.
“Ninguém acorda pensando ‘Vou comprar três seguros’”, observou o COO da Mapfre, ao destacar o papel consultivo da corretagem. Para ele, o contato precisa ser contínuo, acompanhando as mudanças na vida do cliente ao longo do tempo.
Alves defendeu uma atuação integrada, na qual o corretor contribui com o relacionamento e o conhecimento do cliente, enquanto as seguradoras oferecem capacidade técnica, produtos e suporte para estruturar as soluções. Essa combinação também permite ampliar a atuação sem que a corretora precise concentrar internamente toda a especialização exigida por diferentes riscos.
O executivo ressaltou ainda que a escolha deve considerar a adequação das coberturas e dos limites contratados. Na sua avaliação, buscar competitividade significa oferecer um preço justo para a proteção necessária, evitando que uma contratação aparentemente econômica se revele insuficiente no momento do sinistro.
Inteligência artificial na oferta e no atendimento
A tecnologia foi apresentada como um recurso para melhorar a eficiência operacional e ampliar a capacidade comercial das corretoras. Marcelo Goldman destacou que a inteligência artificial pode ajudar a identificar clientes com maior propensão à contratação de determinados produtos e necessidades de atualização das proteções existentes.
Entre os exemplos, citou a possibilidade de reconhecer uma assistência de guincho incompatível com a rotina de viagens do segurado ou um capital de seguro de vida insuficiente para seu perfil. Essas análises podem orientar ofertas durante a vigência da apólice, aproximando a proteção das necessidades do cliente.
O executivo também apresentou iniciativas da Tokio Marine para facilitar cotações em diferentes ramos, com uso de informações como CNPJ, nota fiscal ou contrato para apoiar a elaboração de propostas e a sugestão de coberturas e limites. A proposta é reduzir barreiras operacionais e ajudar corretores que ainda não estão familiarizados com determinados produtos.
No atendimento a sinistros, Eduardo Dal Ri relatou o uso de inteligência artificial na análise inicial de orçamentos de automóveis da marca Yelum, com exceção de veículos pesados. Segundo ele, a automação permite acelerar essa etapa, com atuação humana quando há necessidade de ajustes ou alterações no orçamento.
Para o presidente do Grupo HDI, a jornada de aviso e acompanhamento de sinistros deve se tornar cada vez mais simples e ágil, acompanhando a experiência que o consumidor já encontra em outros serviços digitais.
Diversificação e relevância na vida do cliente
A ampliação do número de soluções por cliente foi tratada como um caminho para fortalecer o relacionamento e desenvolver a carteira. Eduardo Dal Ri defendeu que o corretor busque ser a principal referência de proteção para quem atende, posição que exige uma atuação mais abrangente.
“A principalidade nunca vem com uma única apólice vendida”, afirmou. O executivo incentivou os participantes a analisar a carteira com apoio das ferramentas e da estrutura da Lojacorr Seguros, identificando necessidades que ainda não foram atendidas.
Ney Dias reforçou a importância de apresentar outras proteções aos clientes do seguro de automóvel. Ao relatar a experiência de um corretor que passou a oferecer seguro de vida de forma sistemática após acompanhar uma família desprotegida, destacou como a iniciativa de abordar o assunto pode fazer diferença na contratação.
Edson Franco também relacionou a proteção patrimonial à preservação da renda familiar. Para ele, proteger bens exige considerar as consequências financeiras de situações como morte, doença ou invalidez, que podem comprometer a capacidade de manutenção desse patrimônio.
Ao longo do painel, Denise Bueno ressaltou a importância de exemplos concretos para demonstrar o valor do seguro. A jornalista compartilhou sua experiência com uma indenização por danos causados por vendaval em seu apartamento, ilustrando como o atendimento pode ajudar o consumidor a perceber o benefício da proteção contratada.
No encerramento, as lideranças incentivaram os corretores a utilizar as novas tecnologias, diversificar a atuação e buscar o apoio técnico e operacional das seguradoras. Ao reforçar o papel do relacionamento nesse processo, Marcelo Goldman sintetizou: “A gente vende uma promessa e uma promessa requer confiança”.